El trigo empieza a transitar una etapa decisiva de la campaña 2026/27. En varias regiones los cultivos muestran un buen desarrollo y comienzan a definir una de las dos variables centrales del negocio agrícola: la cantidad, el rendimiento por hectárea, destaca un informe de Gestor Max.
El reporte alerta que el resultado no depende solamente de cuánto se produzca. “En una ecuación sencilla, el ingreso surge de multiplicar dos variables: Q × P. Cantidad por precio. Y mientras la cantidad todavía se está construyendo en el lote, hay una segunda variable que el mercado ya permite observar y, en determinados casos, comenzar a asegurar: el precio de la próxima cosecha”, señala.
Para poner el precio en perspectiva, Luciana Bilbao, analista de granos de Gestor Max, evaluó los últimos cinco años del trigo disponible Rosario, desde septiembre de 2021 hasta septiembre de 2026. “En ese período, el trigo registró un promedio de 251,3US$/t, un máximo de 386US$/t, alcanzado el 16 de mayo de 2022, y un mínimo de 169US$/t, registrado el 25 de noviembre de 2025. Al 29 de septiembre de 2026, el disponible se ubicaba en 228US$/t”, precisa el reporte.
De acuerdo con el trabajo, si la comparación se realiza únicamente contra el promedio de los últimos cinco años, el precio actual se encuentra aproximadamente 9% por debajo. “Sin embargo, hay que considerar que el período incluye el extraordinario ciclo de precios de 2022, cuando el trigo promedió 324US$/t. Ese año eleva considerablemente el promedio de todo el período”, indica.
Cuando se observa la historia más reciente, la fotografía cambia totalmente, explica: “El trigo disponible promedió 226US$/t en 2024, 201US$/t en 2025 y 203US$/t durante lo que va de 2026. Por eso, los 228US$/t de fines de septiembre difícilmente puedan definirse como un precio extraordinario en términos históricos, pero sí representan una recuperación importante respecto de los valores que dominaron el mercado durante buena parte de los últimos dos años”, afirma Bilbao.
La cosecha nueva
Para el productor que hoy tiene el trigo en el lote, hay otra referencia más importante que el disponible: cuánto puede asegurar para su próxima cosecha. “El contrato diciembre 2026 se ubicaba, al cierre de septiembre, en torno a 222US$/t. Su recorrido durante el año fue significativo. La serie comienza en diciembre de 2025 con un valor de 182US$/t y alcanza un máximo de 241US$/t el 28 de agosto de 2026″, destaca.
Desde ese máximo corrigió cerca de 8% hasta fines de septiembre, pero todavía se encuentra aproximadamente 40US$/t por encima del valor con el que comenzó la serie. Enero 2027 muestra una dinámica similar. “A fines de septiembre cotizaba a 226US$/t, después de haber alcanzado 245,5US$/t a fines de agosto”, compara la experta. “Por lo tanto, el trigo nuevo ya no está en máximos, pero continúa operando en una zona relativamente elevada respecto de buena parte de su recorrido reciente”, precisa.
Que una tonelada de trigo valga 222, 228 o 240US$/t dice mucho, pero no dice todo. Para el productor, el valor económico de esa tonelada también está asociado a cuántas toneladas debe entregar para comprar aquello que necesita para producir y sostener su empresa. Por eso, otra manera de mirar el momento del trigo es analizar la relación insumo/producto.
Los datos de la consultora muestran que actualmente se necesitan aproximadamente 82t de trigo para adquirir 30t de urea granulada. En marzo de 2022 llegaron a necesitarse más de 141t. Para comprar 20 litros de glifosato 54%, hoy se necesitan 0,41t de trigo, frente a un máximo histórico de 0,81t registrado en 2021.
La relación también es favorable con bienes de capital. Una camioneta Hilux doble cabina representa actualmente unas 141t de trigo, mientras que en noviembre de 2024 llegó a requerir casi 199t. En fertilizantes fosforados, las relaciones actuales se encuentran bastante más próximas a sus máximos históricos: alrededor de 135 t de trigo para 30 t de fosfato diamónico y 136 t para 30 t de fosfato monoamónico.
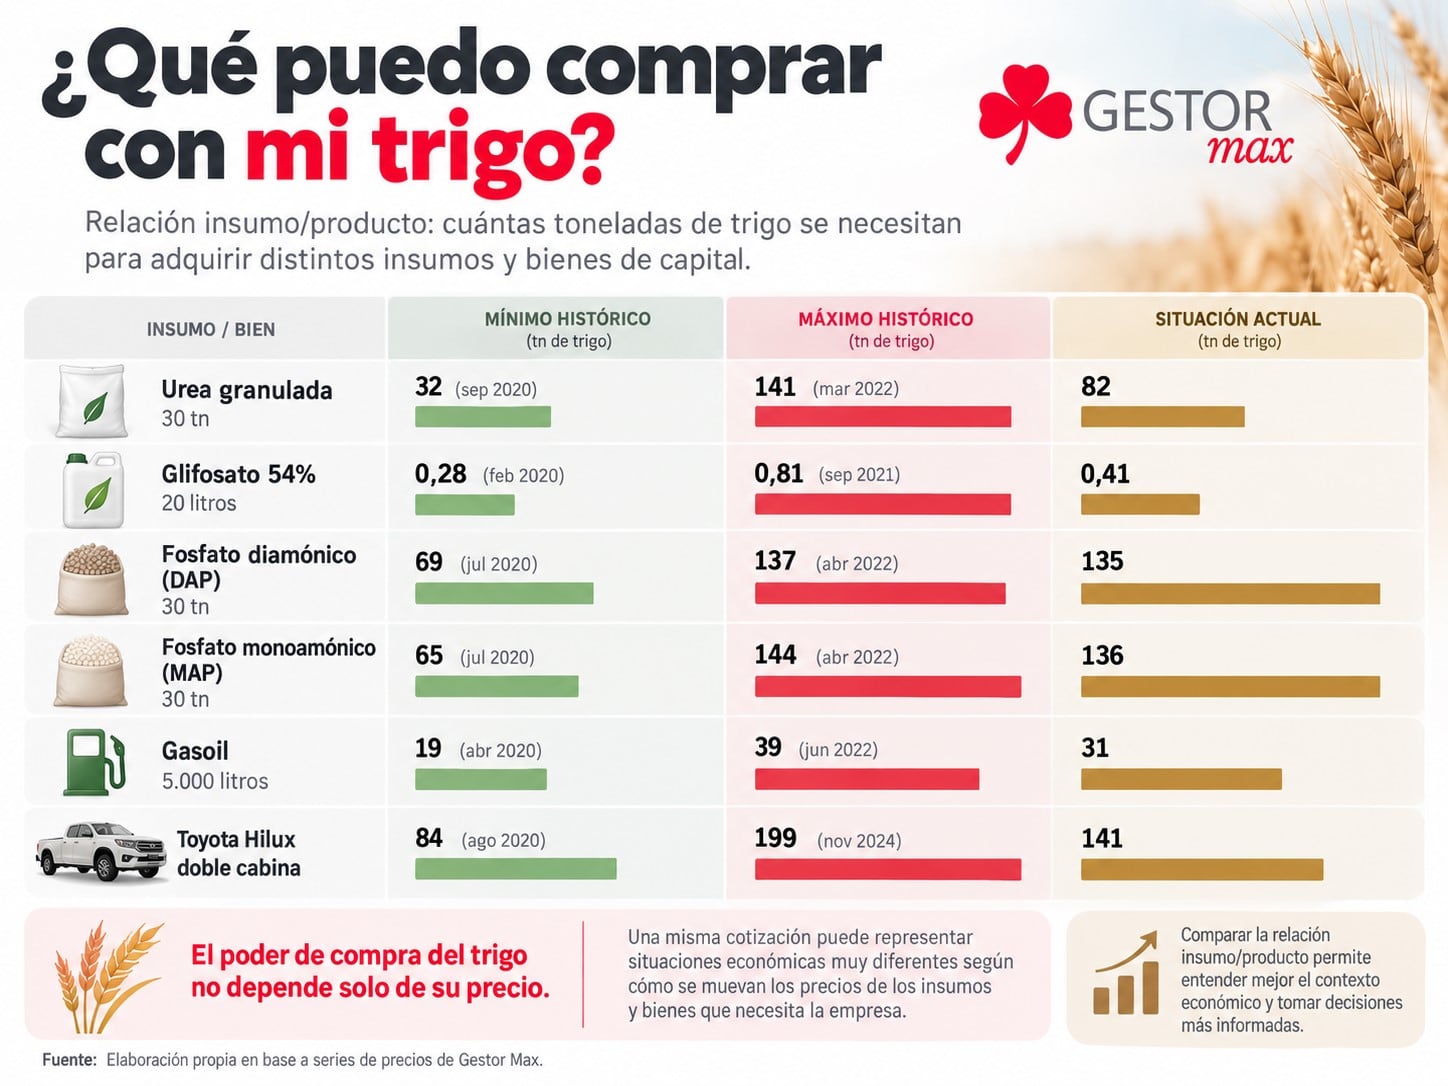
El gasoil muestra otra dinámica: adquirir 5000 litros exige actualmente alrededor de 31t de trigo, frente a un máximo cercano a 39t. “Es decir, no todos los insumos se movieron de la misma manera. Y ese es precisamente el punto. El poder de compra del trigo no depende solamente de su cotización. Depende también de que pasó, simultáneamente, con aquello que el productor necesita comprar”, señala.
Perspectivas de oferta holgada
Mientras el mercado permite comenzar a analizar y administrar la variable P, la otra mitad de la ecuación (Q) continúa definiéndose en el lote. “Internamente, la Bolsa de Comercio de Rosario estima, para la campaña 2026/27, la superficie triguera argentina en 6,95 millones de hectáreas, apenas 1% menor a la del ciclo 2025/26. Si la evolución climática durante las etapas críticas del cultivo resulta favorable, se puede esperar una oferta abundante en la época de cosecha”, señala.
En tanto, en el último informa de septiembre, el USDA elevó su estimación de producción mundial de trigo 2026/27 a 822,43M/t, con aumentos particularmente importantes para Australia, Canadá, Ucrania y la Argentina. También elevó los stocks finales mundiales hasta 276,29M/t. Es decir, “no estamos frente a un escenario global caracterizado por una escasez generalizada de trigo”, define Bilbao.

Sin embargo, hay elementos que aportan sostén. Las existencias mundiales proyectadas continúan por debajo de la campaña anterior y el comercio mundial sería menor. “Rusia seguiría siendo el principal exportador, aunque con menores envíos y restricciones logísticas vinculadas al conflicto en el Mar Negro, mientras Canadá y Australia contarían con cosechas importantes”, aclara la especialista.
El resultado es un mercado en el que conviven una producción mundial abundante, pero con focos de ajuste y riesgos comerciales y logísticos, indica el reporte. “Ese escenario se deberá ensamblar con la evolución de la campaña doméstica, sobre la que habrá que poner la lupa en las próximas semanas para tomar las decisiones de comercialización”, señala.